
650 millions pour un stade qui n'existe pas encore : Milan a vendu son nom avant la première pierre
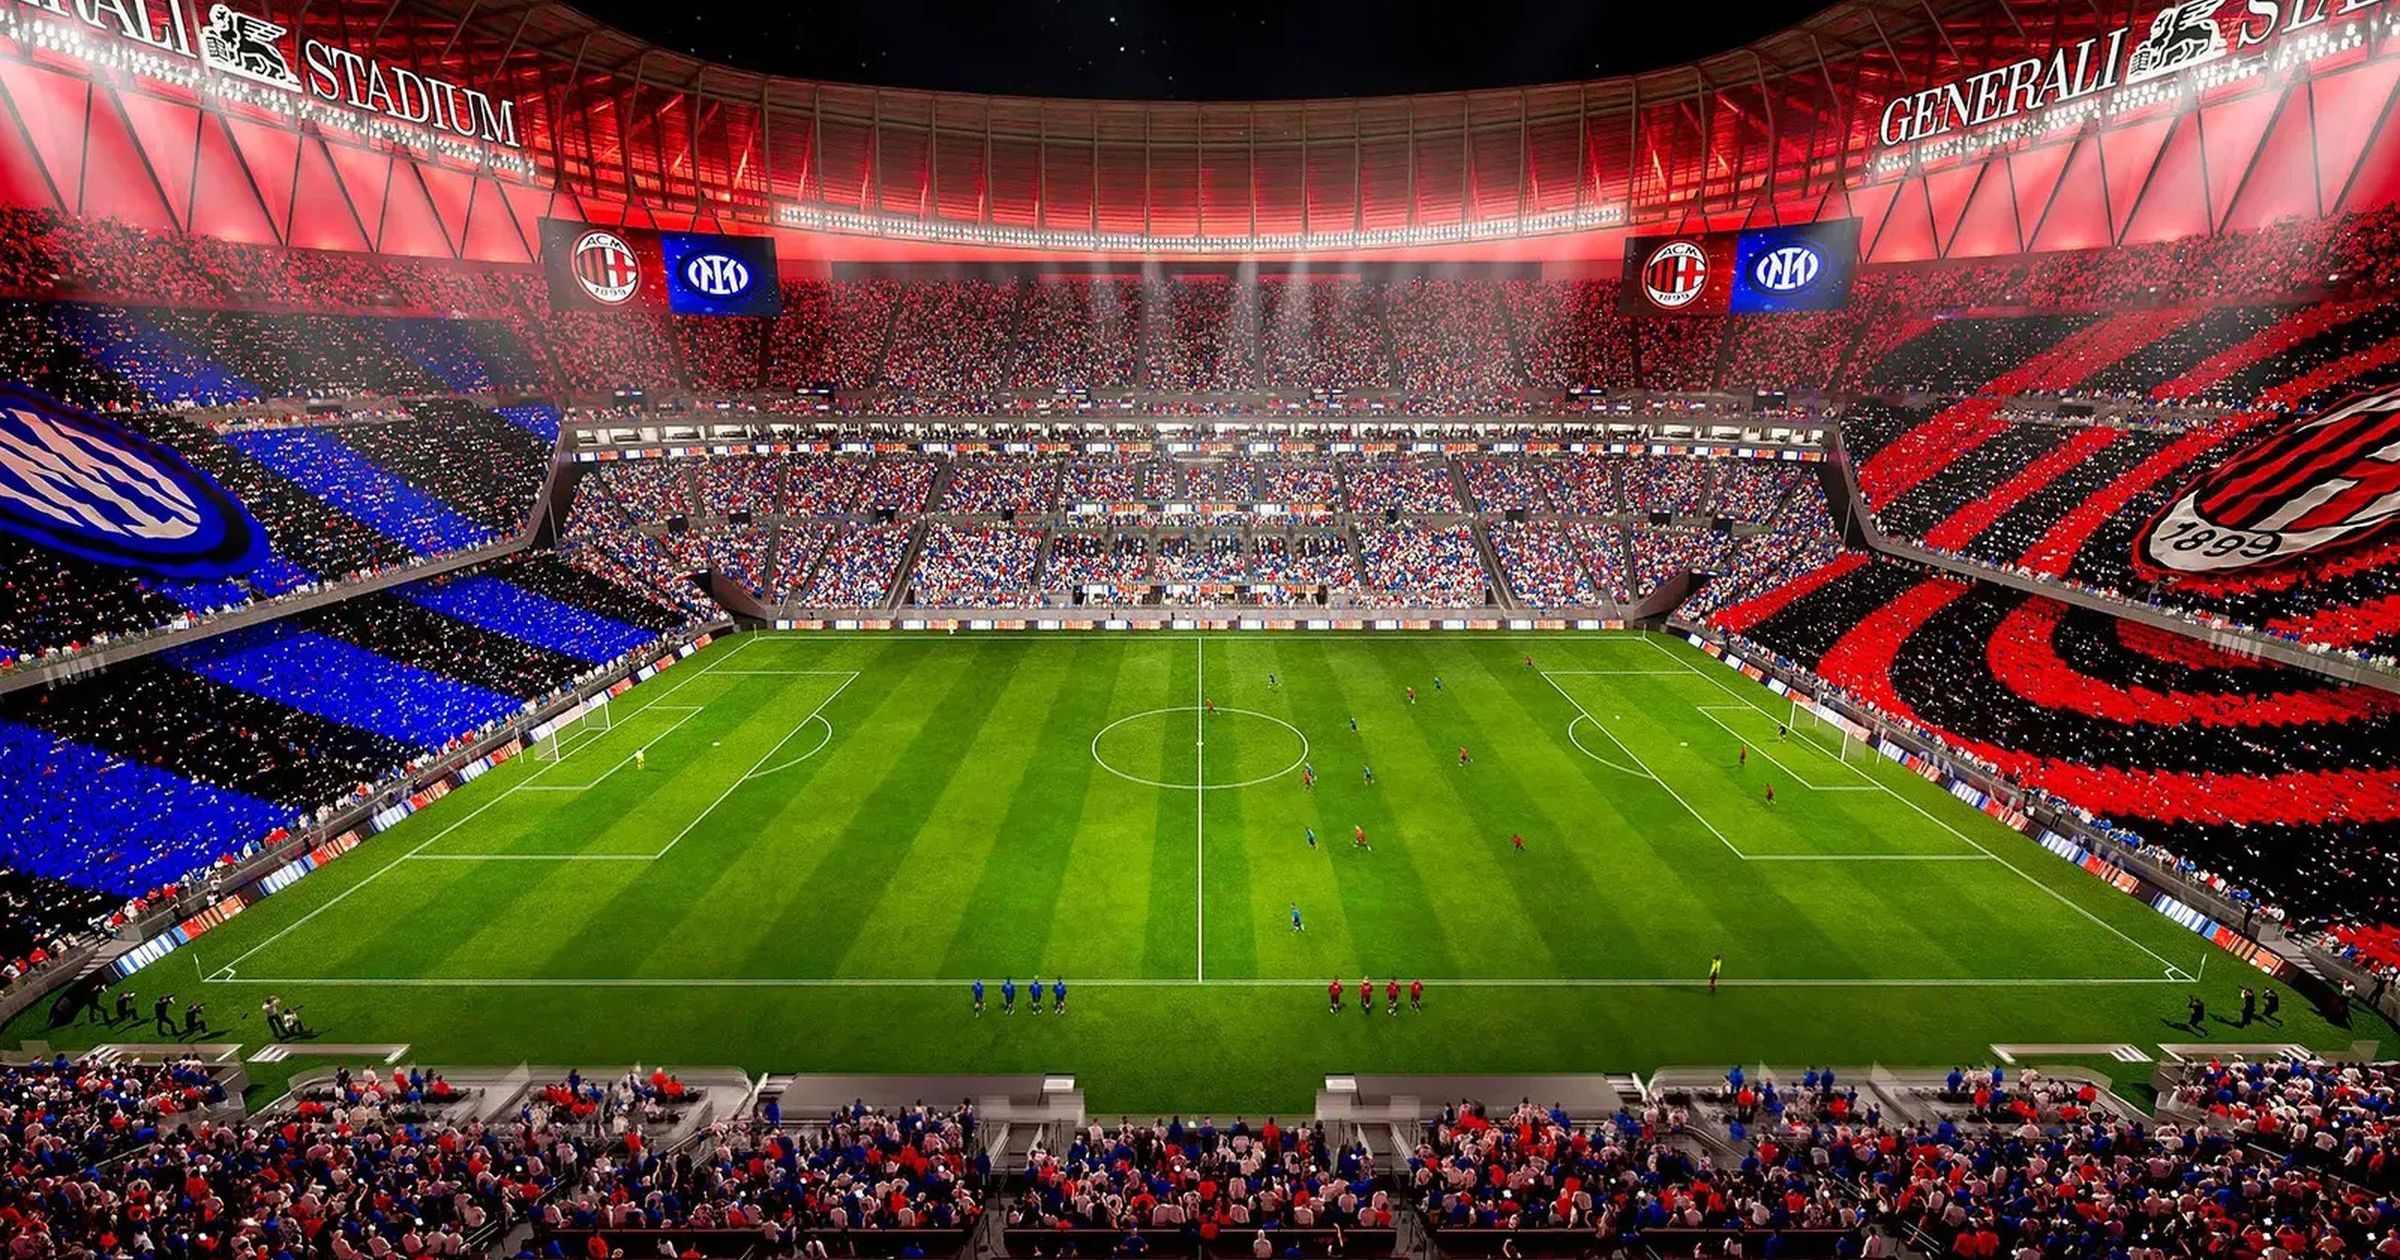
Un stade dont le premier coup de pioche n'a pas été donné, dont l'ouverture est annoncée pour 2031, vient de vendre son nom 650 millions d'euros. Jeudi soir, au Castello Sforzesco, l'AC Milan et l'Inter ont dévoilé les images de leur future enceinte de 71 500 places et le nom qu'elle portera : Generali Stadium. L'assureur italien signe, selon les montants rapportés par ESPN et Il Sole 24 Ore, l'un des plus gros contrats de naming jamais conclus dans le sport — autour de 26 millions d'euros par an. Les clubs parlent prudemment de l'un des plus importants au monde. Sportico, lui, écrit record tout court.
Petit flou utile à signaler : ESPN et The Athletic évoquent vingt ans de contrat, le quotidien économique italien vingt-cinq. La différence n'est pas anodine, elle change la valeur annuelle du deal de 32,5 à 26 millions. Mais dans les deux cas, on est très au-dessus de ce que l'Europe du football facture habituellement pour une plaque à l'entrée. Les grands naming historiques du continent — Emirates à Londres, Allianz à Munich, Etihad à Manchester — ont été signés pour des sommes annuelles d'un autre ordre de grandeur, et Tottenham cherche depuis l'ouverture de son stade en 2019 un partenaire prêt à payer le prix qu'il réclame. Le seul vrai comparable est américain : le SoFi Stadium de Los Angeles, autour de 30 millions de dollars par an sur vingt ans.
Pourquoi ça marche à Milan ? Parce que l'acheteur n'achète pas un club, il en achète deux. Un stade partagé, c'est un calendrier deux fois plus rempli : deux affiches de Serie A chaque week-end ou presque, deux parcours européens, un derby qui se joue à domicile pour tout le monde. Mécaniquement, le nombre de matchs vendus au sponsor double, et avec lui l'exposition facturée. La cohabitation, longtemps vécue comme un handicap par Milan — qui avait d'ailleurs exploré en 2023 un stade en solo — devient ici l'argument commercial principal.
L'autre lecture est financière, et elle est plus intéressante encore. Signer un naming cinq ans avant l'inauguration, ce n'est pas de la communication : c'est de la structuration de dette. Un contrat de vingt ans avec un assureur coté de la taille de Generali, c'est un flux de revenus contractuel, prévisible, que les banques acceptent de regarder comme une garantie. Il sécurise le financement d'un chantier dont le coût dépassera largement les 197 millions d'euros que les deux clubs ont payés à la mairie en novembre 2025 pour récupérer le San Siro et son foncier. Le sponsor paie, la banque prête, le stade sort de terre.
Derrière, deux propriétaires financiers qui savent exactement ce qu'ils font. RedBird Capital a racheté l'AC Milan 1,2 milliard d'euros en 2022, Oaktree a pris l'Inter à Suning en 2024. Ni l'un ni l'autre n'est un mécène : ce sont des gestionnaires d'actifs, dont le métier est de faire grossir une valorisation avant de sortir. Or dans le football européen, la recette matchday est le seul poste de revenus qu'un club contrôle vraiment — les droits TV se négocient collectivement, le sponsoring maillot plafonne vite. Un stade neuf avec loges, hospitalité et zone commerciale change la nature de l'actif. Le naming en est la première preuve chiffrée, et elle tombe avant même la démolition.
Deux choses méritent d'être notées. D'abord, l'argent vient d'une entreprise italienne de Trieste, pas d'une compagnie aérienne du Golfe : la Serie A redevient capable de financer ses propres infrastructures. Ensuite, le San Siro, centenaire cette année, avait coûté à Milan l'organisation de la finale de Ligue des champions 2027, retirée par l'UEFA en 2024 faute d'installations aux normes. La punition sportive d'hier vient de se transformer en actif de 650 millions. Reste la phase de permis et de conception, c'est-à-dire l'endroit précis où ce projet s'est enlisé pendant sept ans.